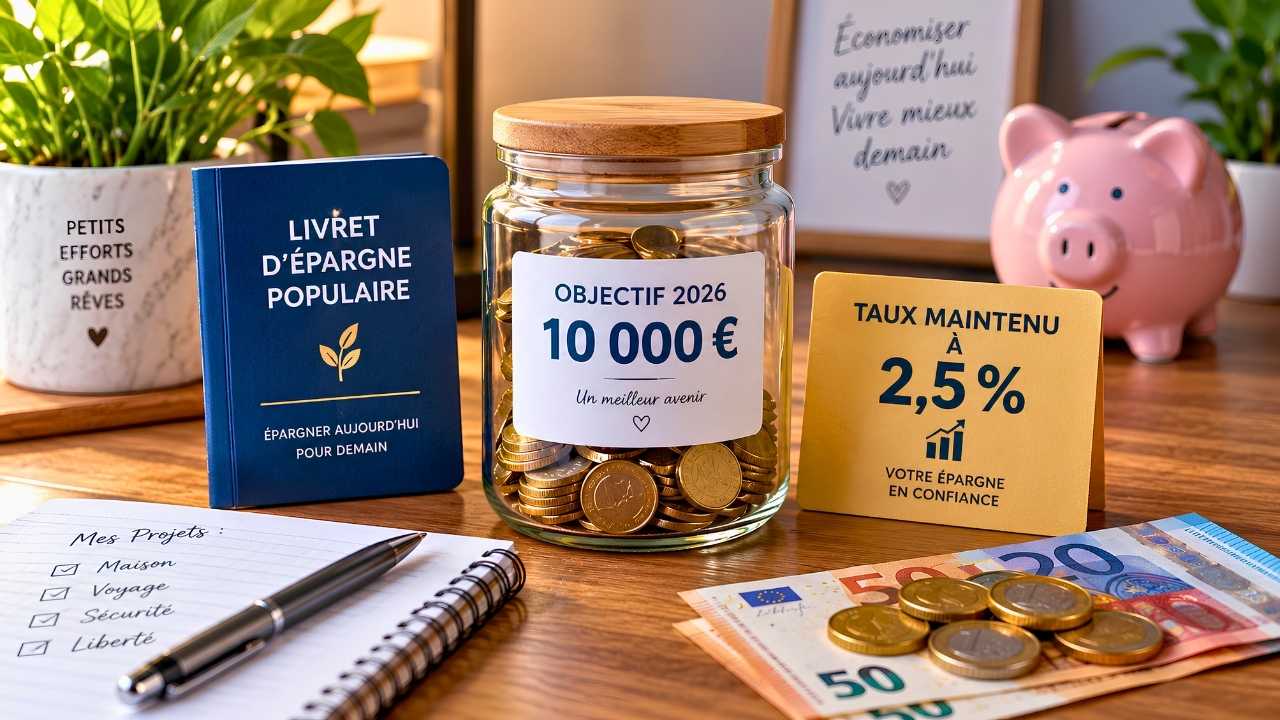
Livret d’Épargne Populaire : Le Livret d’épargne populaire, plus souvent appelé LEP, occupe une place particulière dans les produits d’épargne réglementée en France. Destiné aux personnes dont les revenus ne dépassent pas certains plafonds, il permet de mettre de l’argent de côté tout en bénéficiant d’un taux fixé par les pouvoirs publics.
En 2026, plusieurs éléments méritent d’être connus avant d’ouvrir ou de conserver un LEP. Son plafond est fixé à 10 000 euros, tandis que son taux est maintenu à 2,5 % depuis le 1er août 2026. Les intérêts sont par ailleurs exonérés d’impôt sur le revenu et de prélèvements sociaux.
Mais qui peut réellement en bénéficier ? Comment fonctionnent les versements et les intérêts ? Et que se passe-t-il lorsque les revenus dépassent le plafond prévu ? Voici les principales informations à connaître.
Qu’est-ce que le Livret d’épargne populaire ?
Le LEP est un produit d’épargne réglementé par l’État. Il a été conçu pour permettre aux foyers disposant de revenus modestes de placer une partie de leur épargne dans un produit accessible et disponible.
Contrairement à certains placements financiers, l’argent déposé sur un LEP reste disponible. Il est donc possible d’effectuer des retraits lorsque cela est nécessaire, sous réserve de conserver un solde positif.
Le fonctionnement du LEP est relativement simple. Le titulaire dépose de l’argent sur son livret, puis les sommes déposées produisent des intérêts selon le taux en vigueur.
L’un des éléments importants est que ce taux n’est pas choisi librement par chaque banque. Le LEP fait partie de l’épargne réglementée et sa rémunération est déterminée dans le cadre fixé par les pouvoirs publics.
Un plafond fixé à 10 000 euros
Depuis le relèvement intervenu en 2023, le plafond des dépôts du LEP est fixé à 10 000 euros. Ce montant concerne les versements et ne comprend pas les intérêts qui viennent ensuite s’ajouter au capital.
Concrètement, une personne peut déposer progressivement de l’argent jusqu’à atteindre ce plafond.
Une fois les 10 000 euros atteints, il n’est plus possible d’effectuer de nouveaux versements. En revanche, les intérêts continuent d’être calculés et peuvent faire dépasser le plafond, puisqu’ils sont exclus du calcul de celui-ci.
Cette distinction est importante pour comprendre pourquoi le solde d’un LEP peut être supérieur à 10 000 euros.
Quel est le taux du LEP en 2026 ?
Depuis le 1er août 2026, le taux annuel du LEP est maintenu à 2,5 %. Cette rémunération avait également été fixée à 2,5 % à partir du 1er février 2026.
Le taux du LEP peut évoluer au fil du temps. Les règles de calcul tiennent notamment compte de l’évolution de certains indicateurs économiques, et le taux peut être révisé périodiquement.
Il est donc préférable de vérifier le taux en vigueur au moment où l’on souhaite effectuer un placement plutôt que de se baser sur une ancienne information.
En août 2026, le taux de 2,5 % concerne les sommes placées sur le LEP conformément aux règles applicables.
Comment sont calculés les intérêts ?
Le calcul des intérêts du LEP repose sur des dates précises.
Les intérêts sont calculés le 1er et le 16 de chaque mois. Les sommes déposées ou retirées peuvent donc avoir une incidence sur la période pendant laquelle elles produisent des intérêts.
À la fin de l’année, les intérêts accumulés sont ajoutés au capital le 31 décembre.
Ce fonctionnement explique pourquoi la date d’un versement peut avoir une certaine importance pour l’épargne. Une personne qui souhaite optimiser la rémunération de son livret a donc intérêt à connaître les règles de calcul plutôt qu’à effectuer ses opérations sans en tenir compte.
Qui peut ouvrir un LEP ?
Le LEP n’est pas accessible à tout le monde.
L’ouverture est réservée aux personnes appartenant à un foyer fiscal résidant en France et répondant aux conditions de revenus prévues par la réglementation.
Le revenu fiscal de référence constitue l’un des principaux éléments pris en compte.
Les plafonds varient selon la composition du foyer et le nombre de parts fiscales. Pour une personne seule en métropole, le plafond indiqué par le ministère de l’Économie pour les conditions présentées en 2025 était de 22 823 euros de revenu fiscal de référence. Ce montant évolue selon la situation familiale.
Il est donc important de vérifier sa situation personnelle au lieu de se baser uniquement sur le plafond applicable à une personne seule.
Peut-on avoir plusieurs LEP dans une famille ?
La réglementation prévoit qu’une personne ne peut détenir qu’un seul LEP.
En revanche, un foyer fiscal peut en détenir deux lorsque les conditions sont remplies, notamment avec un livret pour chacun des membres du couple concerné.
Cette règle permet donc à un couple éligible de disposer potentiellement de deux livrets, avec un plafond de dépôt de 10 000 euros pour chacun.
En revanche, le LEP ne peut pas être ouvert au nom d’un enfant simplement pour lui constituer une épargne.
Que se passe-t-il si les revenus augmentent ?
La situation fiscale peut évoluer au fil des années.
Une personne qui dépasse le plafond de revenus ne perd pas automatiquement son LEP immédiatement dans tous les cas. Selon les règles indiquées par le ministère de l’Économie, le livret peut être conservé si les revenus repassent sous la limite l’année suivante.
En revanche, lorsque le plafond de ressources est dépassé pendant deux années consécutives, la clôture du LEP devient automatique.
Cette règle est particulièrement importante pour les personnes dont les revenus changent progressivement.
Il est donc utile de vérifier régulièrement son éligibilité plutôt que de considérer que les conditions restent définitivement acquises après l’ouverture du livret.
Une épargne disponible à tout moment
L’un des intérêts pratiques du LEP est la disponibilité de l’argent.
Contrairement à certains placements qui imposent une durée minimale ou des conditions particulières pour récupérer les fonds, le LEP permet de retirer son épargne lorsqu’on en a besoin, tout en respectant les règles de fonctionnement du compte.
Cette caractéristique peut être utile pour constituer une réserve destinée aux dépenses imprévues.
Une réparation automobile, une facture importante ou une dépense exceptionnelle peuvent ainsi être financées à partir de cette épargne disponible.
Le LEP peut donc être utilisé comme une réserve de sécurité plutôt que comme un placement destiné uniquement à un projet lointain.
Une fiscalité avantageuse
Les intérêts du LEP bénéficient d’un régime fiscal favorable.
Ils sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
Cela signifie que le taux annoncé correspond à une rémunération qui n’est pas ensuite diminuée par la fiscalité habituelle applicable à certains autres produits d’épargne.
Pour comparer différents placements, il est toutefois important de regarder leur rémunération nette et leurs conditions respectives plutôt que de comparer uniquement les taux affichés.
Le LEP possède ici une caractéristique simple à comprendre : les intérêts bénéficient d’une exonération fiscale et sociale.
Comment utiliser intelligemment son LEP ?
Le LEP peut notamment servir à construire progressivement une épargne de précaution.
Plutôt que d’attendre d’avoir une grosse somme disponible, il est possible d’effectuer régulièrement de petits versements.
Par exemple, une personne peut décider de mettre de côté une partie de son revenu chaque mois. Au fil du temps, cette épargne peut constituer une réserve utile en cas de dépense imprévue.
L’objectif n’est pas nécessairement d’atteindre immédiatement les 10 000 euros. La priorité peut être de conserver une somme disponible correspondant à sa situation personnelle et à ses besoins.
Il faut également éviter de placer sur un livret réglementé de l’argent dont on aura besoin immédiatement si cela complique la gestion du budget courant.
Les points à vérifier avant l’ouverture
Avant d’ouvrir un LEP, plusieurs éléments méritent donc une vérification.
Il faut d’abord s’assurer que son revenu fiscal de référence respecte le plafond correspondant à sa situation familiale.
Il faut ensuite vérifier que l’on ne possède pas déjà un LEP.
Enfin, il est utile de connaître le taux en vigueur, le plafond de dépôt et les règles de calcul des intérêts.
Les informations officielles peuvent évoluer. Une consultation régulière des données publiées par les administrations permet donc de disposer des conditions les plus récentes.
Points essentiels à retenir
Le Livret d’épargne populaire est un produit d’épargne réglementé destiné aux personnes répondant à certaines conditions de revenus.
Son plafond de versement est fixé à 10 000 euros, hors intérêts capitalisés.
Depuis le 1er août 2026, son taux de rémunération est de 2,5 %.
Les intérêts sont calculés les 1er et 16 de chaque mois et sont ajoutés au capital le 31 décembre.
Les intérêts du LEP sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
L’accès au LEP dépend notamment du revenu fiscal de référence et de la situation du foyer.
Une personne ne peut détenir qu’un seul LEP, avec un maximum de deux livrets pour un même foyer fiscal dans les conditions prévues.
Derniers mots
Le Livret d’épargne populaire reste un produit d’épargne particulièrement encadré, avec des règles précises concernant le plafond, le taux et les conditions d’accès.
En 2026, le plafond de 10 000 euros et le taux de 2,5 % constituent les deux chiffres essentiels à retenir. Mais l’éligibilité liée aux revenus reste tout aussi importante.
Avant toute décision, il est donc préférable de vérifier sa situation fiscale et les conditions actuellement en vigueur auprès des sources officielles.
Pour une personne qui peut en bénéficier, le LEP peut servir à conserver une épargne disponible tout en bénéficiant d’une rémunération réglementée et d’une fiscalité favorable. Comme pour tout produit d’épargne, son utilisation doit toutefois être adaptée à la situation financière, aux besoins de liquidités et aux objectifs personnels de chacun.